

當鋪蘋果手機借錢能借多少?iPhone典當免留機額度、利息與流程
2026 年 9 月 9 日
債務整合是什麼?銀行債務整合條件太嚴格?當舖轉貸降息流程與試算
手機簡訊跳出2-3家的銀行貸款繳費訊息讓你無比厭世嗎?繳完全部貸款後,帳戶大縮水讓你每月當月光族?或許債務整合正是你現階段需要考慮的策略!
債務整合是以達到簡化負債、降低短期還款壓力為目的債務管理!不過,銀行債務整合申請通常會考量支票狀況、信用、收入與負債比狀況跟你在這個職位做多久時間,並非人人都能順利申辦成功。
因此本篇重點與您分享債務整合資格有哪些?什麼情況容易被拒絕?債務整合的優缺點?要銀行債務整合條件注意什麼?若真的在銀行卡關,我們還會推薦你合法債務整合當鋪的管道,如何利用名下汽車、機車等有價擔保品,向當鋪提出債務協商整合!
債務整合是甚麼?快速導讀
債務整合是什麼?整合後有什麼差別?
債務整合是指將名下的多筆債務高利息、高月付金債務(如信用卡循環利息、多筆信用貸款、車貸等),透過向單一銀行申請一筆額度足夠、利率較低且期數較長的新貸款來一次清償舊債,從而達到集中管理、降低利率、減輕月付的債務瘦身策略。
整合債務貸款的主要優勢在於擴大每月可支配現金流與降低總利息支出,同時將原本複雜的還款流程簡化為每月一次。
但需留意,債務整合申請仍需評估個人信用狀況、工作收入穩定度以及名下負債倍數(DBR 22倍限制),以下也以表格方式幫你簡單比較一下整合債務前後的差異!
| 比較項目 | 整合前負債 | 整合後負債 |
| 貸款筆數 | 多筆信用卡、信貸、車貸等 | 通常集中為一筆(集中管理) |
| 整合利率 | 各筆利率不同,可能有高利率債務 | 依新銀行貸款條件計算 |
| 月付金 | 多筆分開繳款,總額可能較高 | 集中計算,若條件較佳可降低 |
| 繳款日期 | 不同債務有不同日期 | 通常集中為單一繳款日期 |
| 管理方式 | 需自行管理多筆帳款 | 單一帳戶管理較方便 |

銀行債務整合條件有哪些?什麼情況容易被拒絕?
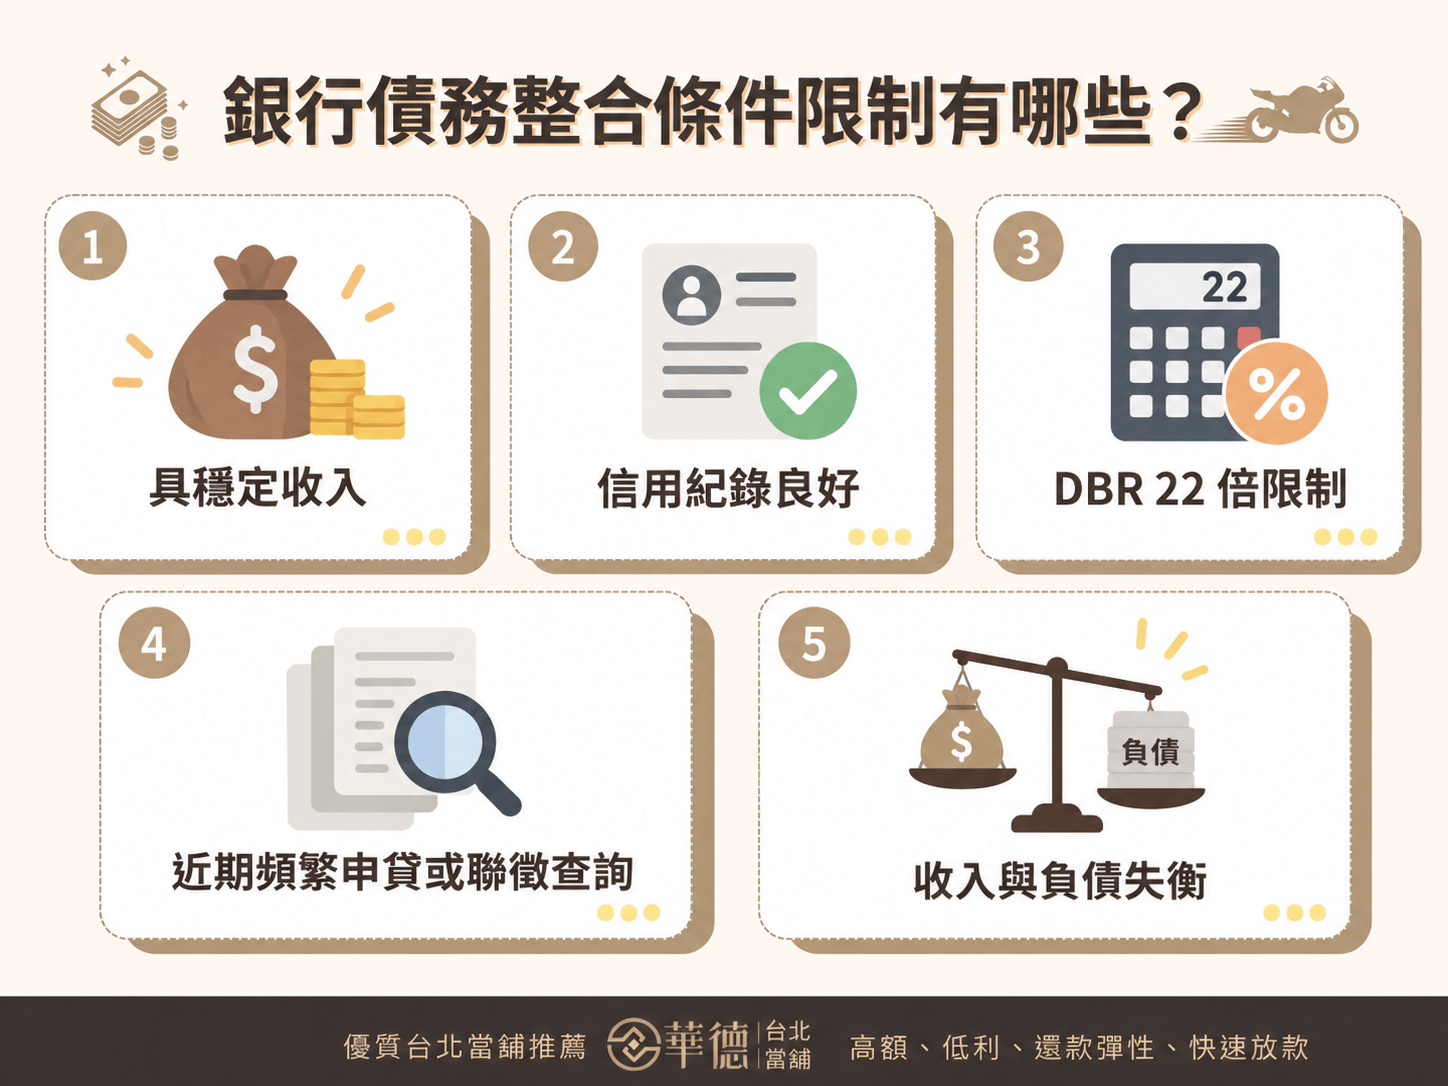
各家銀行審核債務整合時,主要會綜合評估借款人、收入、信用、負債比例及還款能力,常見條件包括:
- 具穩定收入:通常需提供薪轉六個月、扣繳憑單、所得資料等財力證明,讓銀行確認還款能力。
- 信用紀錄良好:若近期有遲繳、未繳或其他信用瑕疵(支票退補),核貸難度會提高。
- DBR 22 倍限制:無擔保債務總額與平均月收入的比例原則上不宜超過22倍,負債過高可能影響核貸。
- 近期頻繁申貸或聯徵查詢:短期內多次申請貸款,可能讓各家銀行提高風險評估。
- 收入與負債失衡:即使DBR未超標,若每月還款金額占收入比例過高,客戶仍可能遭拒或降低核貸額度。
銀行債務整合申請沒過怎麼辦?
此時先不要短時間內大量送件其實是上策,怕聯徵過多,先確認被拒原因,再改善信用紀錄、降低負債或補充財力證明後重新評估,可能是解決的好方法!
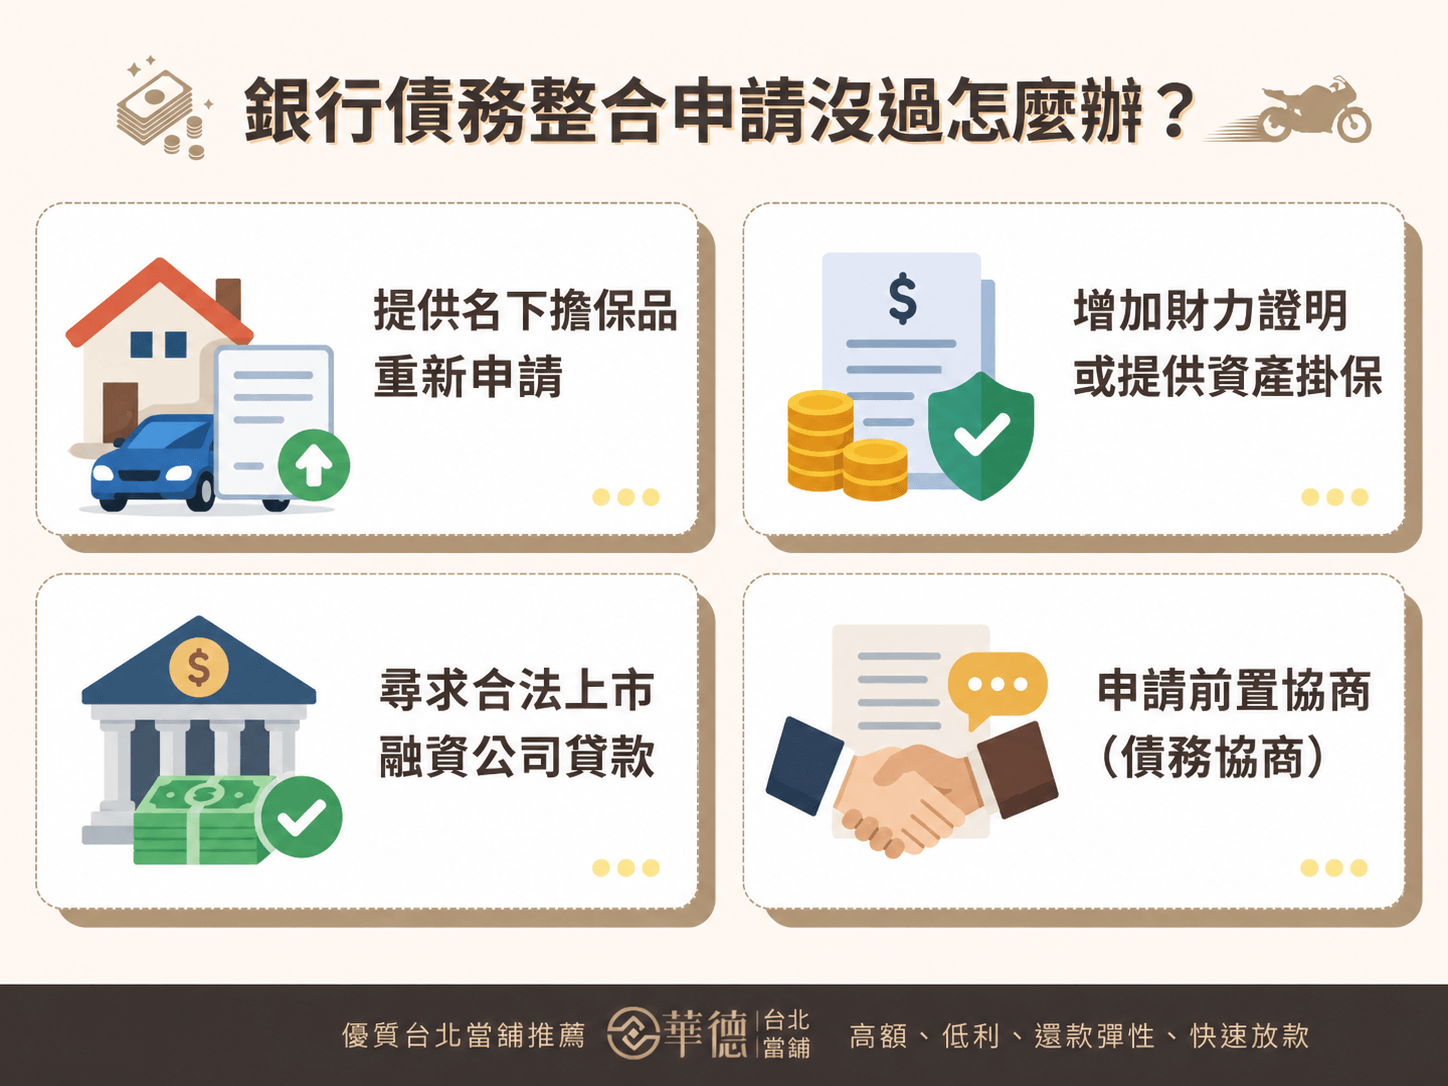
若銀行信貸整合確實無法通過,可以評估以下替代方案:
- 提供名下擔保品重新申請:若名下有房屋或汽車,可嘗試申請房屋轉增貸或汽車貸款進行整合。由於有實體資產做抵押,台北各家銀行的審核門檻較信貸寬鬆,利率通常也比純信貸更低。
- 增加財力證明或提供資產掛保:提供其他輔助財力(如儲蓄險保單、定期存款、股票投資證明),或邀請收入與信用良好的親友擔任保證人,以補足授信強度。
- 尋求合法上市融資公司貸款:若因DBR 22倍限制或短期信用分數偏低被銀行婉拒,可考慮上市融資公司(如中租、裕融、和潤等)的車貸或小額原車融資,其審核標準較銀行彈性。
- 申請前置協商(債務協商):若負債已嚴重超出負擔、完全無法取得一般貸款整合,可透過最大債權銀行申請前置協商。
協商能降低利息(甚至降至 0%)並拉長還款期數(最長 180 期),但缺點是協商期間及履約完成後的一段時間內無法使用信用卡或向台北各家銀行申貸。
債務整合有缺點嗎?申請前注意這5件事
雖然債務整合貸款能夠有效降低每月還款壓力與利息負擔,但它並非百利而無一害的萬靈丹。在正式向各家銀行申請前,務必先了解並評估以下 5 個常見債務整合缺點、風險與注意事項:
一、看似月付金變少,但總利息可能不減反增
債務整合常透過拉長還款期數,例如將原本3年的信貸延伸為 7 年或轉為20~30年房貸,來大幅降低每月應繳金額。
雖然每月月付金變輕鬆了,但因為計息時間變長,累積下來的總利息支出可能反而比原本更高。
申請前務必透過諮詢專業人士進行債務整合試算,充分瞭解債務整合這條路是否適合現階段的你。
二、注意債務整合手續費、轉貸開辦費與違約金成本
申辦新貸款時,各家銀行會收取開辦費、帳務管理費(約3,000 ~ 9,000不等);若將原本的銀行貸款提早結清,原貸款銀行可能會收取1% ~ 3%不等的提前清償違約金。
整合帶來的利息節省,必須大於開辦費、提前結清違約金、規費等總手續成本,這筆轉換債務整合才真正划算。
三、申請失敗會增加聯徵查詢次數,短期內難再申貸
許多人為了比較利率,同時向2~3家銀行提出申請。各家銀行每次審核都會調閱聯徵紀錄,短期內(3 個月內)聯徵被查詢超過 3 次,會被認定為信用風險極高的急測資金者。
聯徵多查會導致信用評分驟降,後續其他銀行會直接退件。建議事先評估好合適的銀行,採單一投遞策略,切忌亂槍打鳥。
四、持卡人若沒改變消費習慣,恐面臨二次卡債爆發
當信用卡卡債被新貸款代償結清後,信用卡的可用額度會瞬間恢復。若未建立正確的理財觀念,誤以為財務危機已解除而繼續刷卡消費,很快就會同時背負新整合貸款和新信用卡卡債。
債務協商整合成功的關鍵在於紀律。強烈建議在整合後衝動剪卡或大幅降低信用卡額度,避免重蹈覆轍。
五、慎防過度承諾的民間代辦與詐騙陷阱
市面上許多台北代辦公司打著保證過件、銀行內部管道、利率 1% 起等誇大字眼誘騙求助無門的債務人,事後收取高達10%~30% 的高額手續費,甚至騙取個人存摺與身分證件。
正規銀行絕不受理代辦公司轉送的案件。申請債務整合請務必直接聯繫各大銀行理財/貸款專員,切勿將存摺、印章或提款卡寄給陌生第三方。
債務整合流程怎麼申請?
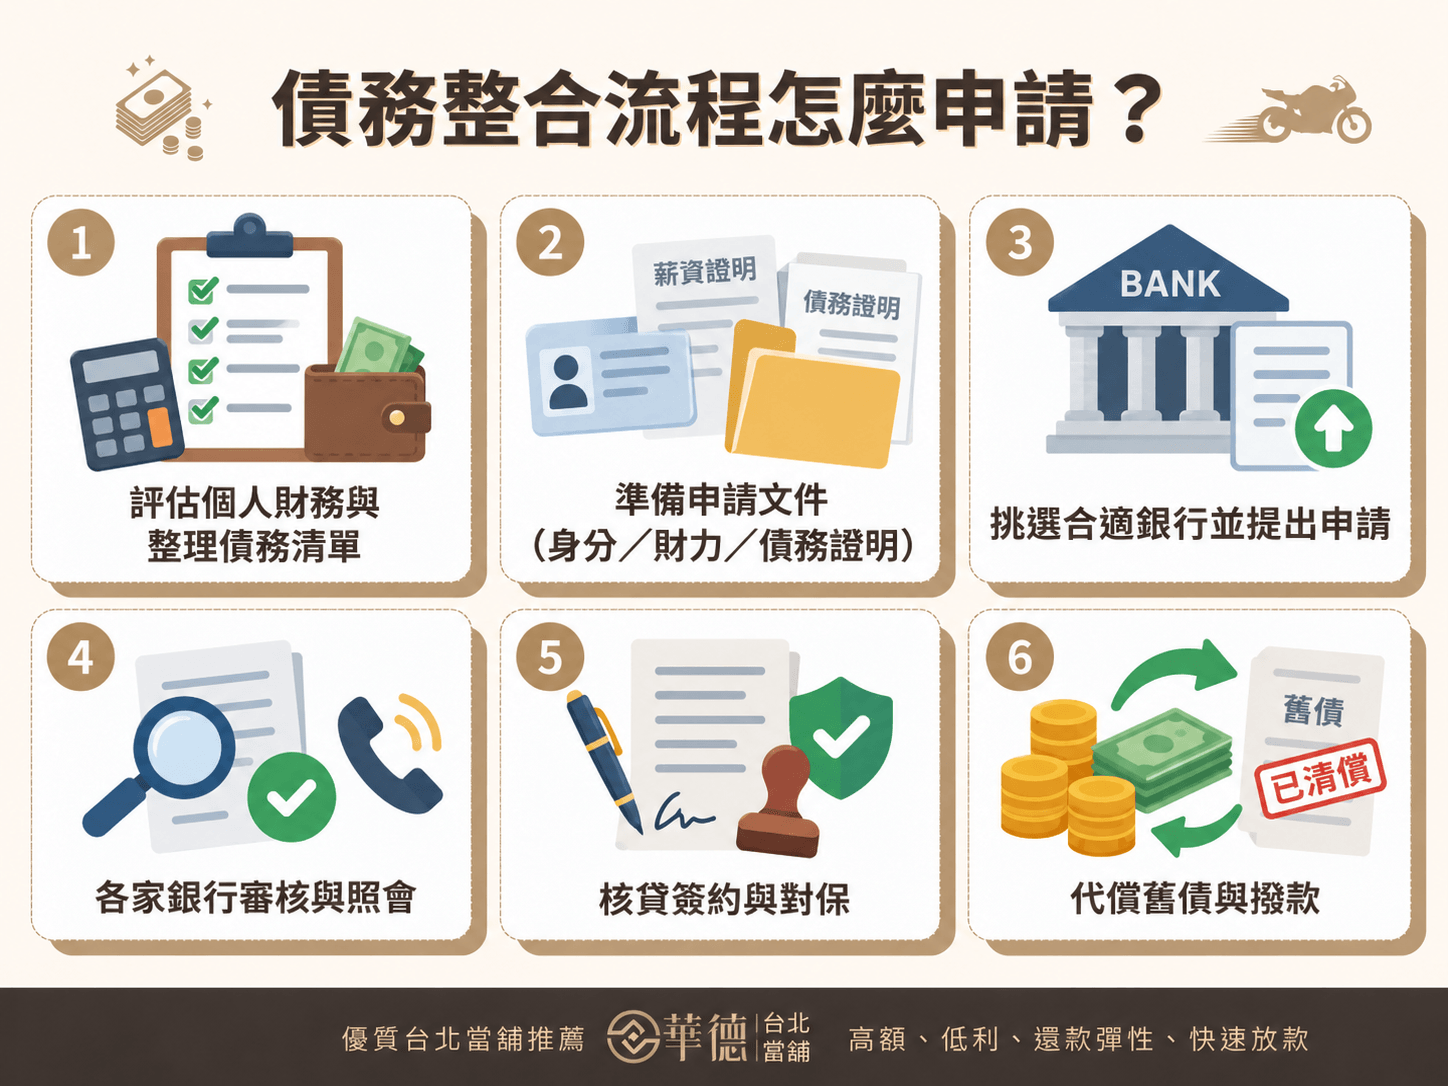
申請銀行債務整合流程通常需要2到4週的時間,整體可以簡化為以下6個標準步驟:
一、評估個人財務與整理債務清單
盤點名下所有負債,先列出各筆債務的餘額、利率、每月月付金及開辦費/違約金條件。計算總負債金額與收支比,確定欲申貸的目標額度與可承受的月付金。
二、準備申請文件
- 身分證明:雙證件正反面影本(身分證、健保卡或駕照等第二證件)。
- 財力證明:近 3~6個月薪轉存摺封面與內頁明細、最新年度扣繳憑單或勞保投保明細。
- 債務證明:各筆貸款的近期繳款明細、信用卡最新期帳單與當期應繳金額,但通常各家銀行可以透過聯徵系統調閱您的負債狀況,因此通常無需額外附上!
三、挑選合適銀行並提出申請
根據自身條件(如薪轉銀行、優質企業專案等)挑選最符合需求的1家銀行投遞申請。務必直接聯繫銀行理財/信貸專員,避免透過私人代辦,以免浪費聯徵次數或產生高額衍生費用,更嚴重甚至陷入債務整合詐騙危機中。
四、各家銀行審核與照會
各家銀行收到申請後會調閱聯徵紀錄,評估信用分數與DBR 22倍限制。審核期間專員會進行電話照會,核對個人資料、工作狀況、申貸用途及目前負債清單。
五、核貸簽約與對保
審核通過後,銀行會通知核准的借款額度、借款年利率、借款還款期數與借款開辦費用。確認條件滿意後,與銀行專員約定時間進行面對面或線上數位對保,簽署貸款合約。
六、代償舊債與撥款
代償撥款銀行通常會直接將核准金額撥入您舊債務的指定帳戶(如直接清償信用卡卡債或舊信貸),而非全數直接給予現金。
原債務結清後,務必向原貸款機構索取清償證明,並要求註銷相關抵押設定或卡債紀錄,即完成整個債務整合。
如何利用轉貸降低還款壓力?債務整合試算給你看
透過債務整合,將高利息的多筆負債集中清償,能顯著降低平均利率與每月月付金,進而釋放現金流。
各家銀行的貸款整合試算通常也是以原貸款餘額、原月付金與整合後利率、期限進行比較,以下表格呈現債務整合前後試算的差異。
| 借款項目 | 整合前本金 | 年利率 | 原月付金 |
| 信用卡循環 | 20萬元 | 15% | 約 6,933元 |
| 信用貸款A | 15萬元 | 10% | 約 4,840元 |
| 信用貸款B | 15萬元 | 8% | 約 4,694元 |
| 合計 | 50萬元 | — | 約16,467元/月 |
若成功轉貸 50萬元、年利率5%、7年期,以本息平均攤還估算:
| 比較 | 整合前 | 整合後 |
| 貸款本金 | 50萬元 | 50萬元 |
| 利率 | 8%~15% | 5% |
| 貸款筆數 | 3筆 | 1筆 |
| 月付金 | 約16,467元 | 約7,069元 |
| 每月差額 | — | 約少9,398元 |
債務整合、債務協商、債務代償有什麼不同?
如果你有多筆負債,先不要急著找哪種方案最好,而要先看目前的還款能力與信用狀況:
- 還款正常、信用狀況良好,只是多筆貸款月付壓力大,可優先評估債務整合。
- 想用新貸款清償舊貸款,主要目的是取得較低利率或更適合的條件,可評估債務代償/轉貸。
實務上整合與代償常有重疊,核心都是把原本分散的債務集中處理。 - 已經無法正常負擔還款,單靠新貸款也難以解決,才需要進一步了解債務協商等債務處理方式。
| 整合項目 | 債務整合 | 債務代償/轉貸 | 債務協商 |
| 主要目的 | 多筆變一筆 | 新貸款清償舊貸款 | 協調還款條件 |
| 適合情況 | 信用正常、多筆負債 | 希望降低利率或改善條件 | 還款能力已出現困難 |
| 申請方式 | 申請新的整合貸款 | 申請新貸款代償舊債 | 與債權銀行協議 |
| 是否一定新增貸款 | 是 | 是 | 不一定 |
| 信用影響 | 通常仍屬一般貸款申請 | 仍會進行信用審核 | 對信用影響通常較大 |
| 核心概念 | 多筆變一筆 | 借新還舊 | 重新協議怎麼還 |
債務整合公司怎麼選?小心常見債務整合詐騙
面對債務整合需求,不一定要找債務整合公司。較安全的做法,是先比較以下合法管道,再決定是否需要第三方協助
一、各大商業銀行
信用狀況尚可、無嚴重遲繳紀錄、工作收入穩定且負債比未超過DBR 22倍者。直接前往各大銀行分行臨櫃、官網線上申請或聯繫銀行官方的信貸/房貸業務專員。
利率透明合理(年利率約 3%~12%)、無隱藏手續費、個人資料安全有保障,通常會送總行去審核。
二、上市融資公司
因銀行信用分數較低、負債比稍高或無法提供完整扣繳憑單,而被銀行婉拒者就可以考慮融資公司,像是:中租、裕融企業或是和潤企業等公司。
審核標準較銀行彈性,多以名下汽車、機車做資產抵押(原車融資/增貸)。利率高於銀行(通常約 7%~15%)且會收取合法的動保設定費等規費。
三、最大債權銀行,前置協商(政府法定債務清理管道)
負債已嚴重超出負擔(超過DBR 22倍),已無法取得一般銀行貸款整合,甚至已經面臨卡債/信貸繳不出來者。
依據《消費者債務清理條例》,直接向您的最大債權銀行提出前置協商申請。由政府法規保障,能將所有銀行的卡債與信貸統一整合成一筆,並有機會爭取到超低利率(甚至0%)與長達 180 期(15年) 的還款期數。
四、財團法人法律扶助基金會(法扶會)
客戶需要進行前置協商、債務調解,但無力負擔律師費用或不知如何處理的弱勢民眾。法扶會提供免費的債務法律諮詢與律師陪同協商服務,為純公益及政府支持單位。
債務協商整合詐騙手法與辨別方式
市面上許多打著債務整合專家、銀行內部管道、政府授權專案的代辦公司,常利用債務人急迫的心態進行二次剝削以及債務整合詐騙,常見詐騙手法與辨別方式如下舉列:
- 金管會明文規定:台灣各家銀行絕不受理代辦公司轉送的案件,所有號稱有銀行內部特殊管道的皆為不實廣告。
- 預收高額諮詢費/手續費:簽約前即要求收取數萬元諮詢費、信保費、服務費,或過件後抽取高達 15% ~ 30% 的總核貸金額作為服務費。
- 要求寄扣留重要證件:索取您的身分證正本、存摺正本、提款卡或印章,極可能導致您的帳戶被拿去當洗錢人頭帳戶。
- 誇大承諾過件率:宣稱100%保證過件、信用瑕疵/黑名單也能辦。
- 誘導製造假財力:教唆申請人做假薪轉流水或假證明,已觸犯《刑法》偽造文書罪與詐欺罪。
債務整合常見問題
哪些債務可以整合?信用卡、信貸、車貸都可以嗎?
可以。常見可整合的債務包含:信用卡卡債(循環利息、分期未繳)、信用貸款、現金卡、汽車貸款,以及機車貸款等。
一般來說,無擔保債務(卡債、信貸)是整合的核心重點;若有車貸或房貸等擔保債務,亦可透過轉貸降息或增貸來代償高利負債。
債務整合會影響信用嗎?
適度債務整合貸款反而有助於提升信用評分。債務整合申請過程會調閱一次聯徵紀錄(短期影響極微);成功核貸並清償多筆舊債後,名下的信用卡額度使用率會大幅下降、負債筆數集中,只要後續維持按時履約繳款,信用分數通常會在 3~6 個月內逐漸回升。
負債比太高還能申請債務整合嗎?
需視負債類型與比例而定,若無擔保負債未超過 DBR 22 倍,仍有機會向各家銀行申請純信貸整合;若已接近或超過 DBR 22 倍,銀行信貸通常會退件。
此時可考慮提供房屋或汽車進行擔保轉增貸或是向合法融資公司申辦;若完全無資產且無力負擔,則需評估前置協商。
信用不好可以債務整合嗎?
若只是信用分數偏低,仍可嘗試尋求審核較彈性的各家銀行或利用汽機車等擔保品向上市融資公司申辦整合。
但若已嚴重至長期遲繳、已被列為強制扣薪、催收或處於協商階段,銀行通常無法核准一般整合貸款,建議直接申請政府法定的前置協商。
債務整合需要手續費嗎?
需要合理的規費與開辦費。向銀行申辦時,會產生約3,000~9,000 的貸款開辦費/帳務管理費,若涉及車貸設定則有動保設定費(約4,500~5,500)。
債務整合可以把信用卡循環一起處理嗎?
可以,而且這通常是債務整合最主要的效益!信用卡循環利息高達 10%~15%,將其納入利率約 3%~8% 的債務代償,能立即省下高額利息,並終止利滾利的惡性循環。
當舖轉貸降息適合我嗎?當舖債務整合推薦哪些人?
- 急需降低高額月息負擔者(華德台北當舖月息通常為 2%~5%,折合年利率達24%~30%)。
- 華德台北當舖質押物品(如愛車)即將面臨流當拍賣者。
- 因短期信用瑕疵無法向各家銀行申貸,但名下有車輛或資產可供轉貸降息者。
銀行債務整合沒過?華德當舖協助評估轉貸方案
如果一般銀行債務整合因為信用條件、借款人收入不足、借款人負債比偏高等因素沒有通過,也不代表沒有其他資金規劃方式。
華德當舖為政府立案合法經營的汽機車借款當舖,提供汽車借款、機車借款、黃金借款等多項抵押借款服務,透過評估抵押物價值與借款人條件,協助不同職業、收入型態以及需要債務整合的客戶尋找適合的資金方案。
若名下有汽車、機車等擔保品,可以攜帶相關資料向華德當舖諮詢,由專人依據現有借款、擔保品價值及還款能力進行評估,確認是否有適合的轉貸或資金方案。
但切記囉!不論選擇哪種方式,都建議先確認利率、總還款金額、費用及還款期限,避免為了解決短期債務而增加更高的還款壓力。
華德當舖借款相較於傳統貸款主要審核薪轉與信用條件,當舖借款可透過有價抵押物進行評估,流程較具彈性,部分案件不需提供保人,經鑑價與確認條件後即可辦理,華德具備以下優勢供您參考:
- 合法經營:華德當鋪借款流程透明:政府立案,借款條件、利息與相關流程清楚說明。
- 不限職業類別評估:各行各業皆可諮詢,信用條件不同也能依個案評估。
- 抵押方式彈性:提供汽車、機車、黃金等多元借款方案,依資產價值評估額度。
- 快速處理資金需求:完成鑑價與確認流程後,可依案件狀況安排撥款。
若您正因債務壓力而煩惱,不妨債務整合詢問華德當舖,歡迎來電0223701177、Line線上諮詢或是fb線上聯繫,了解適合自己的借款方案,再決定是否辦理。

